16 novembre 2026 · Antonin Arlandis
La dette française augmente d’environ 1 point de PIB par trimestre en moyenne, soit 3,5 à 4 points par an, et la hausse a été particulièrement forte au premier semestre 2026. La trajectoire est intenable si rien ne change. La France est déjà dans une crise politico-budgétaire. Néanmoins, elle n’est pas encore rentrée dans une crise de la dette au sens strict, c’est-à-dire une perte d’accès au marché ou une situation de financement à des taux prohibitifs.
Le constat : près d’un point de PIB de dette en plus chaque trimestre
Selon Eurostat, la dette publique française a atteint 119,1 % du PIB au deuxième trimestre 2026, soit 3,7 points de plus qu’un an plus tôt. C’est l’une des plus fortes hausses de l’Union européenne. Au premier semestre 2026, le ratio a augmenté de 3,5 points (passant de 115,6 % à 119,1 %), même si ce chiffre est amplifié par un point de départ bas fin 2025, lié à la gestion de trésorerie de l’État.
La France est désormais le troisième pays le plus endetté de l’UE, derrière la Grèce (140,8 %) et l’Italie (139,9 %). Mais la dynamique est très différente. La Grèce a réduit son ratio de 11,2 points en un an grâce à ses excédents budgétaires, tandis que celui de la France monte. En Italie le ratio dette publique sur PIB qui avait baissé après la crise de la Covid est reparti à la hausse en 2024.
La crise politico-budgétaire est déjà installée en France. Le budget 2026 n’a été adopté que le 2 février 2026, par le 49.3. La partie recettes du budget 2027 a été rejetée à l’unanimité par l’Assemblée le 4 novembre alors que le gouvernement envisage de recourir aux ordonnances ou à une loi spéciale. Dans le même temps, l’économie stagne. Le PIB de la France a reculé de 0,1 % au troisième trimestre 2026, et il baisse sur un an pour la première fois depuis fin 2020.
Les marchés : le financement reste assuré, mais il se tend
Le 21 octobre 2026, le taux de l’OAT à 10 ans a atteint 5,07 % en séance. C’est du du jamais vu depuis 2002. Le 22 octobre, il a franchi 5,13 %, avec un écart (spread) de 174 points de base avec le Bund allemand. Il s’agit d’un niveau de crise de la zone euro, mais toujours sous le record du 17 novembre 2011, à 225,1 points de base.
La détente qui a suivi est limitée. Le 9 novembre, l’OAT à 10 ans s’échangeait à 4,80 %, contre 3,28 % pour le Bund, soit un spread de 154 points de base. Un an plus tôt, il était d’environ 70 points de base.
Aujourd’hui ce qui est frappant est que ce risque est propre à la France. Les spreads italien et espagnol ne se sont pas élargis dans les mêmes proportions. Les marchés ne réagissent pas à une hausse générale des taux, mais à la situation budgétaire et politique française.
Le financement reste assuré, mais il se tend. Les adjudications sont couvertes, avec toutefois des taux de couverture plutôt inférieurs à la moyenne historique. Les prochaines semaines seront un test : une OAT de 36,5 milliards d’euros arrive à échéance le 25 novembre, et 104 milliards de bons du Trésor à court terme d’ici la fin de l’année. S&P doit par ailleurs se prononcer sur la note de la France le 27 novembre. Fitch a déjà abaissé sa perspective à négative fin octobre.
Pourquoi la trajectoire est intenable
Le problème n’est pas d’abord le taux d’intérêt : c’est un déficit primaire (hors intérêts) d’environ 3 points de PIB, qui fait monter la dette chaque année. La variation du ratio de dette se décompose ainsi :
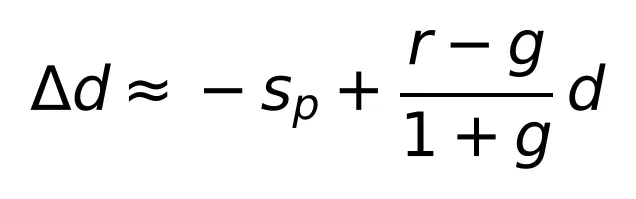
Avec d le ratio dette/PIB, s_p le solde primaire, r le taux d’intérêt moyen sur la dette et g la croissance nominale.
Aujourd’hui, l’effet « boule de neige » reste légèrement favorable : selon le ministre de l’Économie Roland Lescure, le taux moyen sur la dette devrait être de 2,5 % en 2027, pour une croissance en valeur de 2,7 %. Mais avec un déficit primaire d’environ 3 points, la dette augmente d’environ 3 points par an même si le taux égale la croissance. C’est ce qu’on observe.
Ce coussin va disparaître. L’État émet cette année un volume record de 310 milliards d’euros de dette à moyen et long terme, autour de 5 % à 10 ans, alors que le taux moyen du stock est de 2,5 %. Au fil des refinancements, le taux moyen va remonter. Si la croissance nominale reste vers 2-2,5 %, il faudrait selon mes calculs un excédent primaire de 1 à 2 points de PIB pour stabiliser la dette, donc un ajustement de 4 à 5 points, et non plus 3.
Les estimations officielles vont dans le même sens. À politique inchangée, l’Inspection générale des finances prévoit un déficit de 5,9 % du PIB dès 2027 puis 6,8 % en 2030. Fitch estime que l’ajustement nécessaire pour stabiliser la dette est passé à environ 3,5 % du PIB, contre 3,0 % en août. Chaque trimestre perdu augmente la facture.
L’argument de l’épargne ne suffit pas
Selon l’OFCE, la balance courante de 2025 est excédentaire (+0,4 % du PIB) et le déficit public (−5,4 %) est compensé par un excès d’épargne privée. La France n’a donc pas besoin d’épargne étrangère en net.
Trois limites empêchent toutefois d’en conclure que la dette est soutenable.
- Ce sont les positions brutes qui comptent, pas les soldes nets. Au 4e trimestre 2025, 56 % de la dette négociable de l’État était détenue par des non-résidents. Pour les titres à court terme (BTF), cette part atteint 84,1 %. L’épargne française passe par l’assurance-vie et les fonds, qui la placent en partie à l’étranger, tandis que les étrangers détiennent les OAT. Si ces investisseurs vendent, l’épargne française ne prend le relais qu’à un taux plus élevé.
- La relation comptable ne dit rien du prix. Elle garantit qu’au bout du compte quelqu’un détient la dette, pas à quel taux. La hausse de 150 points de base de l’OAT en un an le montre.
- L’euro change la donne par rapport au Japon. La Banque de France ne peut pas acheter la dette de l’État de sa propre initiative. Le filet de la BCE, l’instrument TPI, est conditionné au respect du cadre budgétaire européen. Plus la France s’en écarte, moins ce filet est crédible. Elle fait d’ailleurs déjà l’objet d’une procédure européenne pour déficit excessif.
Le coussin d’épargne lui-même s’amenuise : l’OFCE prévoit que le taux d’épargne des ménages baisse de 17,9 % fin 2025 à 16,9 % fin 2027.
Les programmes : aucun ne réunit les conditions nécessaires
J’ai étudié les programmes des principaux partis et, pour l’instant, aucun d’entre eux ne combine les conditions nécessaires pour résoudre ces problèmes. Il faudrait un ajustement d’au moins 3,5 points de PIB, étalé pour limiter l’impact sur l’activité, financé par des mesures dont le rendement est documenté, et soutenu par une majorité capable de le voter.
| Camp | Ce qui est annoncé | Ce qu’en disent les évaluations |
|---|---|---|
| Gouvernement | Effort de 54 Md€ par rapport à la tendance, déficit à 5,0 % en 2027 | Partie recettes rejetée à l’unanimité par l’Assemblée : pas de majorité pour voter le budget |
| RN | 140 Md€ d’économies nettes d’ici 2032, déficit sous 3 % en 2030, dette à 112 % en 2032 | Pour l’Institut de l’Entreprise, 80 % des économies sont non documentées ou fragiles ; déficit de 5,9 % en 2027 et dette proche de 130 % en 2031. Le retour à 60-62 ans coûterait 26,5 Md€ selon l’Institut Montaigne, 9,6 Md€ selon le RN. |
| LFI | 106,4 Md€ de recettes nouvelles, 81,7 Md€ de dépenses, 25 Md€ pour le désendettement en 2027 | Rendement contesté : la taxe Zucman est estimée à 4 Md€ au maximum par un économiste, contre 20 Md€ annoncés. Pas de chiffrage complet du programme pluriannuel. |
| Droite | Retailleau : près de 200 Md€ d’économies et déficit sous 3 % en 2031 ; Attal : 150 Md€ | Ajustement rapide qui risque de peser sur l’activité en pleine stagnation ; postes incertains (fraude, santé) |
| PS-Place publique | Contre-budget du groupe PS : réduction du déficit de 24 Md€, cible de 4,9 % en 2027 | Pas encore de programme présidentiel chiffré de manière complète et indépendante ; trajectoire au-delà de 2027 non précisée |
Attention aux comparaisons : les « 54 milliards » du gouvernement sont un effort mesuré par rapport à l’évolution tendancielle des dépenses, alors que les « 24 milliards » du PS sont une baisse effective du déficit.
L’Institut Avant-garde estime d’ailleurs que seul le scénario le plus ambitieux (157 milliards d’euros) place la dette sur une trajectoire durablement descendante. Il ramènerait la dette de 125 % du PIB en 2032 à 114 % en 2040, en s’appuyant pour plus de moitié sur les recettes (84 milliards). Le scénario intermédiaire (137 milliards) stabilise la dette autour de 121 % en 2040 ; le moins ambitieux (113 milliards) la stabilise autour de 130 %.
Et si la croissance ne revenait pas ? Le défi de la post-croissance
Tout ce qui précède suppose implicitement que la croissance revienne. Or elle ralentit structurellement dans les pays avancés, et les contraintes écologiques pourraient la limiter durablement. Dans une étude sur 17 pays avancés entre 1981 et 2025, j’ai testé cette hypothèse : une croissance potentielle inférieure d’un point s’accompagne, à long terme, d’un solde primaire inférieur d’environ 0,4 point de PIB (0,39, p = 0,04, estimation Pooled Mean Group sur 614 observations).
Pour la France, si la croissance potentielle passait de 1,2 % à 0,2 %, le solde primaire serait durablement plus bas d’environ 0,4 point de PIB, soit une douzaine de milliards d’euros par an. L’intervalle de confiance reste large (0,02 à 0,76 point). Ce résultat va dans le sens de l’hypothèse post-croissance, mais il repose en grande partie sur l’expérience japonaise et disparaît quand on corrige le solde du cycle. Il ne mesure en outre qu’un canal, le comportement du solde primaire : la dégradation de l’écart entre taux et croissance s’y ajoute.
Deux autres enseignements de l’étude éclairent la situation française. D’abord, le résultat le plus robuste concerne le taux d’intérêt : un taux réel supérieur d’un point s’accompagne d’un solde primaire supérieur d’environ 0,25 point, comme si les gouvernements ciblaient le solde total. Ensuite, quatre pays font exception : l’Allemagne, l’Autriche, la Belgique et l’Italie ont mené des consolidations prolongées malgré une croissance faible. La croissance faible a un coût, mais le cadre institutionnel décide qui le paie : des déficits durables dans la plupart des pays, l’austérité dans quelques autres. C’est exactement l’alternative à laquelle la France est aujourd’hui confrontée. Les règles budgétaires actuelles supposent pourtant qu’une croissance de 1 à 2 % ramènera la dette sur sa trajectoire : il faudrait au minimum projeter les finances publiques sous plusieurs scénarios de croissance, dont un scénario de croissance nulle oui très faible.
Comme je l’ai montré dans L’Effet Domino, le risque d’effondrement du système économique est d’autant plus grand que nous ignorons de quel delta de croissance l’humanité dispose encore avant que le système ne se stabilise ou ne s’effondre. Plusieurs modèles montrent qu’une économie sans croissance peut théoriquement être stabilisée, même si cela soulève plusieurs difficultés.
La première est budgétaire. Sans croissance réelle, la croissance nominale se réduit à l’inflation. La dette ne se stabilise alors que si le déficit public total, en points de PIB, reste inférieur à l’inflation multipliée par le ratio de dette. Dit autrement, un déficit primaire durable n’est possible que si le taux d’intérêt reste inférieur à l’inflation :
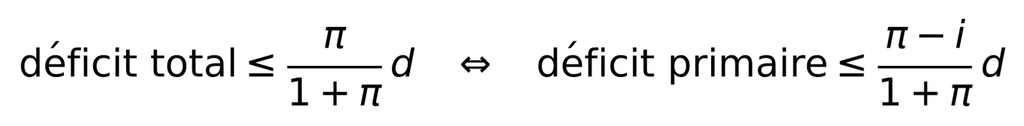
Avec π l’inflation, i le taux d’intérêt moyen sur la dette et d le ratio dette/PIB. Appliqué à la France, avec une dette de 119 % du PIB et une inflation de 2 %, le déficit total ne devrait pas dépasser environ 2,3 % du PIB, contre 5,4 % aujourd’hui. Avec un taux moyen de 2,5 %, supérieur à l’inflation, il faudrait même un excédent primaire d’environ 0,6 point de PIB.
Andrew Jackson et Tim Jackson (2025) soulignent que la transition d’une économie en croissance vers une économie de post-croissance impose un choix difficile entre contraction budgétaire et hausse continue du ratio de dette publique. Ce choix est d’autant plus sévère que le vieillissement, l’incertitude géopolitique et le coût de l’atténuation et de l’adaptation au changement climatique pèseront fortement sur les finances publiques. Selon eux, stabiliser la dette sera difficile quel que soit le niveau de croissance, mais une politique monétaire et budgétaire plus flexible offrirait aux décideurs davantage de marges pour atteindre leurs objectifs économiques, sociaux et environnementaux.
Si la croissance s’arrête, il devient beaucoup plus complexe d’utiliser le déficit public comme levier d’investissement pour financer la transition énergétique. Deux travaux récents précisent les risques :
- Le piège de la stagnation budgétaire. Luca Fornaro et Martin Wolf (2025) montrent qu’une dette élevée, qui exige de lourds excédents primaires, peut entretenir une faible croissance de la productivité : l’économie s’enferme alors dans un équilibre de dette haute et de croissance faible.
- Le risque d’une transition non coordonnée. Dario Leoni, Andrew Jackson et Tim Jackson (2026) montrent qu’une transition de post-croissance menée par les seuls pays du Nord provoquerait une grave crise de balance des paiements dans les pays du Sud, avec dépréciation de leur monnaie et hausse de leur dette publique.
Pour la France, la leçon est double. Les marges de manœuvre monétaires que Jackson et Jackson jugent nécessaires n’existent pas au niveau national dans la zone euro, elles ne peuvent être construites qu’au niveau européen. Et dans un monde de croissance faible, reconstituer des marges budgétaires n’est pas une concession à l’orthodoxie : c’est la condition pour pouvoir financer la transition sans s’exposer à la sanction des marchés.
Ce qu’il faut surveiller
La crise de la dette n’est pas une fatalité, mais la fenêtre se rétrécit. Le risque principal est politique : que le conflit sur la répartition de l’effort devienne si difficile que les marchés concluent que la France n’est plus capable de faire l’ajustement.
| Échéance | Enjeu |
|---|---|
| 25 novembre 2026 | Remboursement d’une OAT de 36,5 Md€ |
| 27 novembre 2026 | Décision de S&P sur la note de la France (A+) |
| Après le 17 décembre 2026 | Budget 2027 par ordonnances ou loi spéciale |
| Mi-décembre 2026 | Dette publique du 3e trimestre 2026 (Insee) |
| Avril-juin 2027 | Présidentielle, puis législatives |
| Été 2027 – 2028 | Premier budget du nouveau pouvoir : test de crédibilité |
Le débat ne devrait pas opposer rigueur et laxisme, mais porter sur la manière de répartir un ajustement devenu inévitable : qui paie, à quel rythme, et avec quelles marges pour investir dans la transition. Un programme crédible devra répondre à ces trois questions, chiffres à l’appui.
Sources
- Euronews — Dette de la zone euro au 2e trimestre 2026
- Eurostat — Dette publique au 1er trimestre 2026
- Insee — Dette publique en % du PIB dans l’UE
- France Épargne — Le PIB français recule au 3e trimestre 2026
- Saxo — L’OAT à 10 ans franchit 5 %
- Capmad — Spread OAT-Bund à 174 points de base
- Idéal Investisseur — Record du spread en 2011
- ABC Bourse — Taux au 9 novembre 2026
- AFT — Bulletin mensuel, août 2026
- OFCE — Balance courante et épargne privée
- Moneyvox — Lescure sur l’effet boule de neige
- IGF — Trajectoire des finances publiques
- Le Grand Continent — Fitch et la France
- Global Banking & Finance — Pourquoi la BCE ne devrait pas intervenir
- LCP — Budget 2027 rejeté
- Planète Grandes Écoles — Contre-budget du RN
- France Épargne — Contre-budget de LFI
- Public Sénat — Plan Retailleau
- Moneyvox — Contre-budget du PS
- Institut Avant-garde — L’ajustement sans les larmes ? (synthèse)
- Antonin Arlandis — Croissance faible, déficits durables ? Une étude sur 17 pays avancés
- Antonin Arlandis — L’Effet Domino : climat, géopolitique et finance face au défi de la transformation
- Andrew Jackson et Tim Jackson (2025) — Public debt and the post-growth challenge, CUSP Working Paper n° 43
- Leoni, Jackson et Jackson (2026) — Post-growth and the North-South divide, Ecological Economics
- Fornaro et Wolf (2025) — Fiscal Stagnation, CREI-UPF Working Paper n° 1905