4 oct. 2026 · Antonin Arlandis
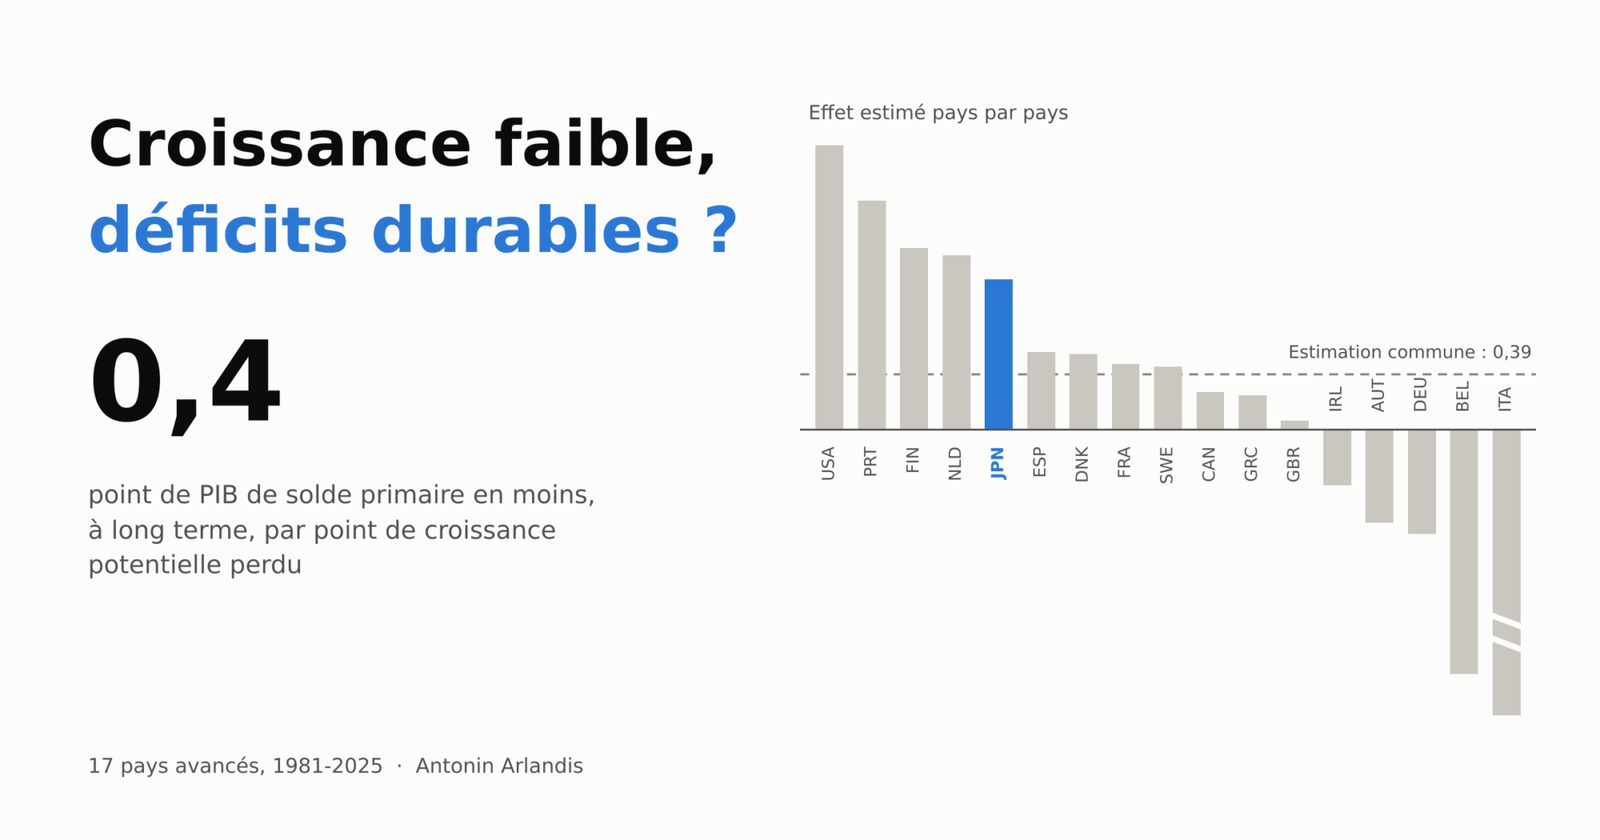
L’analyse économétrique présentée dans l’article suivant montre que sur 17 pays avancés entre 1981 et 2025, une croissance potentielle inférieure d’un point s’accompagne, à long terme, d’un solde primaire inférieur d’environ 0,4 point de PIB. Le résultat va dans le sens de l’hypothèse post-croissance, mais il repose en grande partie sur l’expérience japonaise et ne résiste pas à tous les tests.
Pourquoi poser la question
Les cadres budgétaires des pays avancés reposent sur l’hypothèse rarement discutée selon laquelle la croissance reviendra. Les trajectoires de dette, les règles de déficit et les projections de retraites supposent une croissance tendancielle de l’ordre de 1 à 2 % par an. Or la croissance potentielle ralentit depuis quarante ans, et les contraintes écologiques rendent plausible un régime durable de croissance faible, voire nulle.
Si la croissance ne revient pas, que deviennent les finances publiques ? L’intuition est simple : des dépenses indexées sur les salaires ou la démographie continuent de progresser, tandis que les recettes suivent un PIB qui stagne. Les déficits deviendraient structurels. Cette étude teste cette intuition sur les données.
La question porte sur le long terme, pas sur le cycle. Qu’une récession creuse le déficit est connu et sans intérêt ici. L’enjeu est de savoir si une économie qui croît durablement moins vite a un solde primaire durablement plus faible.
En bref :
- L’effet estimé est positif et significatif dans le modèle principal : environ 0,4 point de solde primaire par point de croissance potentielle.
- Trois estimateurs convergent vers cette valeur, et 12 pays sur 17 vont dans le même sens.
- Mais le résultat dépend fortement du Japon, et il disparaît quand on corrige le solde du cycle.
- Quatre pays font exception, avec des consolidations budgétaires malgré une croissance faible : l’Allemagne, l’Autriche, la Belgique et l’Italie. Le cadre institutionnel semble décider qui paie l’ajustement.
Ce que dit la littérature
Trois traditions éclairent la question, sans y répondre directement.
La réaction budgétaire à la dette. Bohn (1998) montre qu’un État dont le solde primaire augmente avec sa dette respecte sa contrainte budgétaire intertemporelle. Ce « test de Bohn » est devenu le cadre standard de la soutenabilité. Mendoza et Ostry (2008) l’étendent à un panel de pays et trouvent une réaction positive dans les pays industrialisés. La croissance n’y figure que comme contrôle.
L’écart entre taux et croissance. Blanchard (2019) rappelle que, tant que le taux d’intérêt reste inférieur au taux de croissance, une dette peut se stabiliser même avec des déficits primaires. Une croissance plus faible réduit cette marge, à taux donné. Mais ce canal agit sur la dynamique de la dette, pas sur le comportement budgétaire lui-même. Il n’est pas testé ici.
La cyclicité de la politique budgétaire. Galí et Perotti (2003) étudient la réaction des soldes au cycle conjoncturel. Cette littérature traite des fluctuations de court terme, pas des régimes de croissance.
Ce qui manque, c’est l’effet de la croissance tendancielle sur le solde primaire de long terme. C’est l’objet de cette étude. Une difficulté de mesure doit être signalée dès maintenant : Coibion, Gorodnichenko et Ulate (2018) montrent que les estimations du PIB potentiel du FMI, de l’OCDE et du CBO réagissent aux chocs de demande. La croissance potentielle mesurée n’est donc pas totalement indépendante du cycle. Nous y reviendrons dans les limites.
Données
L’échantillon couvre 17 pays avancés de 1981 à 2025, soit 614 observations pays-années. Les pays sont l’Allemagne, l’Autriche, la Belgique, le Canada, le Danemark, l’Espagne, les États-Unis, la Finlande, la France, la Grèce, l’Irlande, l’Italie, le Japon, les Pays-Bas, le Portugal, le Royaume-Uni et la Suède. Le panel n’est pas cylindré : chaque pays entre dès que ses données existent, dès 1982 pour la France ou le Japon, en 2002 pour les États-Unis.
La Suisse est exclue faute d’output gap, et la Norvège parce que son solde public reflète surtout les revenus pétroliers. Toutes les séries budgétaires et macroéconomiques proviennent d’une source unique, le World Economic Outlook du FMI, coupé à 2025 pour exclure les projections.
| Variable | Définition | Rôle | Source |
|---|---|---|---|
| Solde primaire | Recettes moins dépenses publiques hors intérêts, en % du PIB | Variable expliquée | FMI, WEO |
| Croissance potentielle | Croissance du PIB potentiel, déduit du PIB réel et de l’output gap | Variable d’intérêt | FMI, WEO |
| Dette publique | Dette brute des administrations publiques, en % du PIB | Contrôle de soutenabilité | FMI, WEO |
| Vieillissement relatif | Taux de dépendance des 65 ans et plus, moins la moyenne des 17 pays la même année | Contrôle démographique | Banque mondiale |
| Taux réel implicite | Intérêts nets / dette de l’année précédente, moins l’inflation | Contrôle du coût de la dette | Calculé à partir du WEO |
| Output gap | Écart entre PIB effectif et potentiel, en % | Contrôle du cycle, court terme seulement | FMI, WEO |
Le solde primaire est retenu plutôt que le solde total parce qu’il reflète les choix de recettes et de dépenses. Les intérêts dépendent de la dette passée et des taux.
Le vieillissement est mesuré en écart à la moyenne pour une raison statistique : le taux de dépendance brut s’est révélé intégré d’ordre 2, donc inutilisable dans ce modèle. Le coefficient mesure l’effet d’un vieillissement plus rapide que celui des autres pays. Deux indicatrices complètent le modèle : les années Covid (2020-2021), et l’Irlande à partir de 2015, dont le PIB est déformé par les opérations des multinationales.
Méthodologie
Le modèle principal est un modèle autorégressif à retards échelonnés (ARDL) en panel, estimé par Pooled Mean Group (Pesaran, Shin et Smith, 1999). Il sépare deux horizons.
L’analyse sur le long terme. Pour chaque pays, le modèle estime un niveau de solde primaire « d’équilibre », fonction de la croissance potentielle, de la dette, du vieillissement relatif et du taux réel. Ces coefficients de long terme sont supposés communs aux 17 pays : la relation structurelle entre croissance et solde serait la même dans toutes les économies avancées. Le coefficient de la croissance potentielle est celui qui teste la thèse. S’il est positif, une croissance plus faible implique un solde durablement plus bas.
L’analyse sur le court terme. Chaque année, le solde corrige une partie de son écart à ce niveau d’équilibre. Cette vitesse de rappel, ainsi que les réactions au cycle et aux chocs ponctuels, sont propres à chaque pays. Les institutions budgétaires françaises, allemandes ou japonaises n’ajustent pas au même rythme. Une vitesse de rappel négative et significative prouve qu’une relation de long terme existe.
Ce modèle présente trois avantages ici :
- Il distingue formellement le régime de croissance du cycle conjoncturel.
- Il accepte des variables stationnaires et non stationnaires. Les tests CIPS de Pesaran (2007) montrent que le solde primaire, la croissance potentielle et la dette sont non stationnaires, tandis que l’output gap et le taux réel sont stationnaires.
- Il tient compte de l’hétérogénéité des pays à court terme, tout en gagnant en précision à long terme.
Quatre estimations complètent le modèle principal :
| Estimation | Ce qui change | Question testée |
|---|---|---|
| Mean Group (Pesaran et Smith, 1995) | Un modèle par pays, puis la moyenne des coefficients | L’hypothèse de coefficients communs est-elle acceptable ? (test de Hausman) |
| CS-ARDL (Chudik et Pesaran, 2015) | Ajout des moyennes transversales de toutes les variables | Le résultat vient-il seulement de chocs communs à tous les pays ? |
| Effets fixes sur moyennes quinquennales | Effets fixes pays et période, erreurs de Driscoll et Kraay (1998) | Le résultat tient-il dans un modèle simple, comparant les régimes de moyen terme ? |
| Variantes du modèle principal | Autres mesures de la croissance, solde corrigé du cycle, exclusion de l’Irlande ou du Japon | Le résultat dépend-il d’une mesure ou d’un pays ? |
La dépendance transversale est forte entre pays avancés : le test de Pesaran la rejette massivement pour toutes les variables. C’est ce qui rend le CS-ARDL nécessaire.
Résultat principal
Le modèle principal estime qu’une croissance potentielle inférieure d’un point abaisse le solde primaire de long terme de 0,39 point de PIB (p = 0,04). La relation de long terme existe bien : la vitesse de rappel est négative dans les 17 pays, avec une moyenne de −0,56.
| Coefficient de long terme | PMG | Écart-type | p-value |
|---|---|---|---|
| Croissance potentielle (point de %) | 0,390 | 0,188 | 0,04 |
| Dette publique (point de PIB) | −0,001 | 0,006 | 0,82 |
| Vieillissement relatif (point de taux de dépendance) | −0,072 | 0,048 | 0,13 |
| Taux réel implicite (point de %) | 0,243 | 0,046 | < 0,001 |
| Vitesse de rappel moyenne | −0,564 | 0,041 | < 0,001 |
Lecture : chaque coefficient indique la variation du solde primaire de long terme, en points de PIB, pour une hausse d’une unité de la variable. 17 pays, 614 observations. Test de Hausman PMG contre Mean Group : p = 0,20, l’hypothèse de coefficients communs n’est pas rejetée.
Ordre de grandeur. Si la croissance potentielle française passait de 1,2 % à 0,2 %, le modèle prédirait un solde primaire durablement plus bas d’environ 0,4 point de PIB, soit une douzaine de milliards d’euros par an. L’intervalle de confiance à 95 % va toutefois de 0,02 à 0,76 point. L’ajustement est rapide : environ la moitié de l’écart à l’équilibre se résorbe en moins d’un an.
Le taux réel. C’est le résultat le plus net du modèle : un taux réel supérieur d’un point s’accompagne d’un solde primaire supérieur d’environ 0,25 point. Une lecture plausible est que les gouvernements ciblent le solde total, par exemple la règle des 3 % : quand la charge d’intérêts monte, ils doivent dégager davantage d’excédent primaire. Une partie de la corrélation peut cependant être mécanique, puisque les intérêts entrent à la fois dans le solde primaire et dans le calcul du taux.
La dette. Dans le modèle principal, le solde ne réagit pas à la dette. Ce résultat change sans le Japon, comme on le verra plus loin.
Le vieillissement relatif. Son coefficient change de signe selon les spécifications. Il sert ici de contrôle et ne doit pas être interprété.
Pays par pays : une majorité dans le même sens
Estimé pays par pays, le coefficient de la croissance potentielle est positif dans 12 pays sur 17, avec une médiane de 0,44.
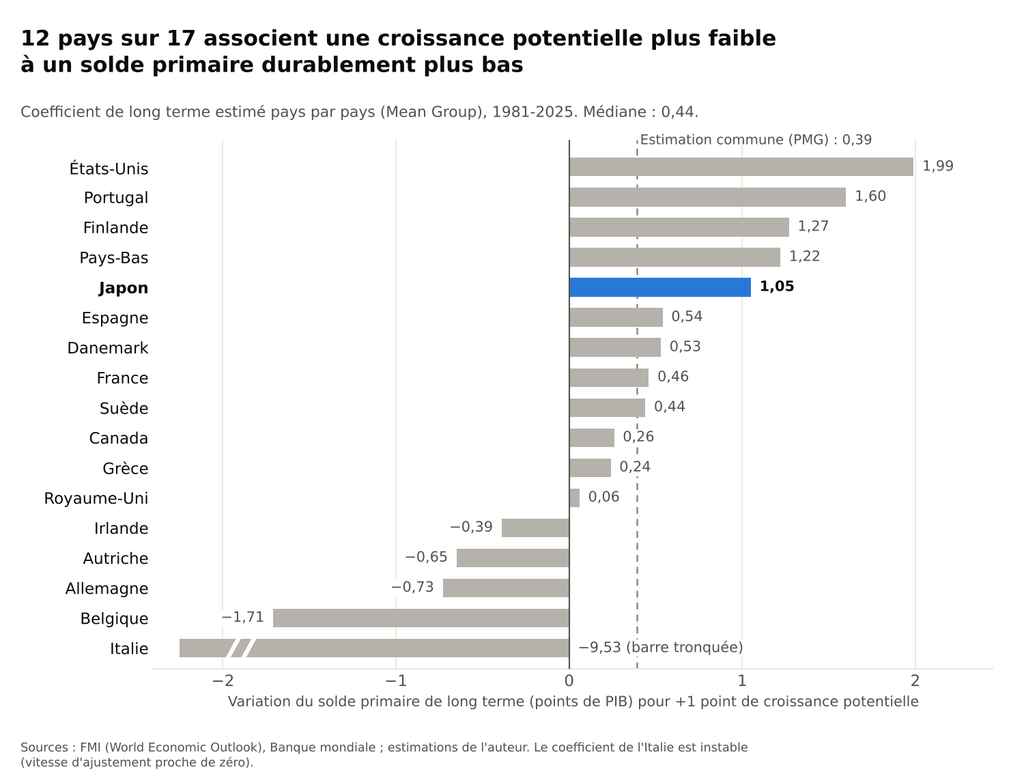
Trois estimateurs convergent. La moyenne brute des coefficients par pays (Mean Group) est négative (−0,20), mais elle est entièrement due à l’Italie. Son coefficient de −9,5 est un artefact : il est calculé comme un rapport dont le dénominateur, la vitesse de rappel, est proche de zéro (−0,17). Sans l’Italie, la moyenne remonte à 0,39, exactement la valeur du modèle principal. La médiane, insensible aux valeurs extrêmes, donne 0,44.
Le décompte des signes reste un indice modeste : sous l’hypothèse d’absence d’effet, obtenir 12 signes positifs sur 17 a une probabilité d’environ 7 %. Chaque coefficient individuel repose en outre sur 23 à 44 années seulement.
Le rôle du Japon. Avec un coefficient de 1,05, le Japon n’est pas un cas extrême : il se situe au 5e rang. Son poids vient d’ailleurs. C’est le pays où la croissance potentielle a le plus baissé, de près de 4 % dans les années 1980 à moins de 1 % depuis les années 2000, sur 44 ans de données. Le modèle commun apprend la relation là où la variable explicative varie le plus, et le Japon est l’observation la plus informative de l’échantillon.
Son exclusion change aussi le coefficient de la dette. Sans le Japon, le solde primaire réagit positivement à la dette (0,017, p = 0,02) : 10 points de dette supplémentaires s’accompagnent d’environ 0,2 point de solde primaire en plus. Le test de Bohn est alors vérifié. Au Japon, la dette a dépassé 250 % du PIB sans resserrement budgétaire. Deux lectures sont donc possibles : le Japon accumule des déficits parce que sa croissance est faible, ou c’est un cas où l’État ne réagit pas à sa dette, grâce à sa souveraineté monétaire et à une dette détenue en interne. Les données ne permettent pas de trancher.
Les exceptions. L’Allemagne, l’Autriche, la Belgique et l’Italie ont des coefficients négatifs. Toutes ont mené des consolidations budgétaires prolongées malgré une croissance faible. L’Italie a dégagé un excédent primaire presque chaque année de 1992 à 2019 ; l’Allemagne s’est dotée d’un frein à l’endettement en 2009. Une hypothèse en découle : sous des règles contraignantes ou une forte pression de la dette, une croissance faible se traduit par de l’austérité plutôt que par des déficits. Elle reste à tester : les Pays-Bas, la Finlande et le Portugal, soumis aux mêmes règles européennes, ont des coefficients positifs.
Robustesse : un résultat qui ne résiste pas à tout
Le coefficient est positif dans 7 spécifications sur 8 et significatif dans 5. Il disparaît sans le Japon, sur le solde corrigé du cycle et dans le CS-ARDL.
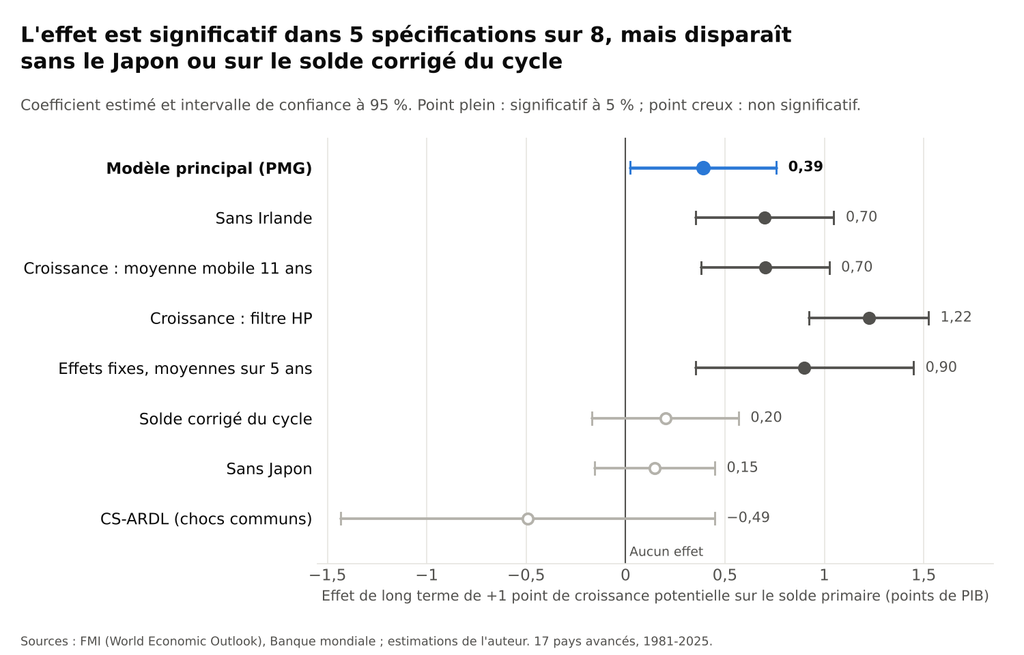
Ce qui renforce le résultat. Sans l’Irlande, dont le PIB est déformé depuis 2015, l’effet passe à 0,70. Il survit aux effets fixes de période (0,90), qui absorbent les chocs communs à tous les pays sur chaque période de cinq ans. Les mesures alternatives de la croissance tendancielle donnent des effets plus forts. Celui du filtre HP (1,22) est à prendre avec prudence : ce filtre est biaisé en fin d’échantillon et corrélé au cycle.
Ce qui le fragilise. Sur le solde corrigé du cycle, l’effet tombe à 0,20 et n’est plus significatif : une partie de la relation pourrait être cyclique. Sans le Japon, il tombe à 0,15. Le CS-ARDL, qui contrôle la dépendance transversale, inverse le signe (−0,49). Il est cependant très imprécis : son intervalle de confiance contient la valeur du modèle principal, et il ne la réfute donc pas.
Les autres coefficients de long terme varient aussi selon les spécifications :
| Spécification (PMG) | Dette | Taux réel | Vieillissement relatif | Test de Hausman (p) |
|---|---|---|---|---|
| Modèle principal | −0,001 | 0,243*** | −0,072 | 0,20 |
| Croissance : moyenne mobile 11 ans | 0,031*** | 0,239*** | 0,102 | 0,14 |
| Croissance : filtre HP | 0,014*** | 0,150*** | −0,062 | 0,34 |
| Solde corrigé du cycle | 0,022** | 0,244*** | 0,230*** | 0,90 |
| Sans Irlande | 0,002 | 0,212*** | −0,076 | 0,11 |
| Sans Japon | 0,017** | 0,306*** | 0,211*** | 0,69 |
** p < 0,05 ; *** p < 0,01. Le test de Hausman ne rejette jamais l’hypothèse de coefficients communs, mais sa puissance est faible ici, le Mean Group étant très imprécis.
Le taux réel est le seul coefficient robuste dans toutes les variantes du modèle principal. La réaction à la dette apparaît dès que le Japon est retiré ou que le cycle est mieux contrôlé.
Limites
Quatre limites encadrent la portée du résultat.
- La mesure du PIB potentiel. Les estimations du PIB potentiel sont révisées à la baisse après les récessions (Coibion, Gorodnichenko et Ulate, 2018). En 2009, la croissance potentielle mesurée chute en partie parce que le PIB chute, au moment même où le solde se dégrade. Une partie de la corrélation peut donc être mécanique. C’est cohérent avec la disparition de l’effet sur le solde corrigé du cycle.
- La dépendance au Japon. Le résultat repose sur une seule trajectoire nationale de déclin marqué de la croissance. Le Japon peut être un précurseur ou une exception, et les données ne permettent pas de trancher.
- La causalité. Le modèle établit une relation de long terme, pas un effet causal. Une politique budgétaire restrictive peut elle-même peser sur la croissance potentielle, par l’investissement public notamment. Une estimation par variables instrumentales serait nécessaire pour aller plus loin.
- Le domaine observé. La croissance potentielle a varié d’environ 0 à 4 % dans l’échantillon. Rien ne garantit que la relation reste la même dans un régime durablement nul ou négatif, qui n’a jamais été observé dans un pays avancé.
Enfin, ce coefficient ne mesure qu’un seul canal : le comportement du solde primaire. Le canal de l’écart entre taux et croissance, qui alourdit la dynamique de la dette à solde primaire inchangé, s’y ajoute.
Conclusion : ce que cela change pour les cadres budgétaires
Les données de 17 pays avancés sont compatibles avec un lien de long terme entre croissance potentielle et solde primaire, de l’ordre de 0,4 point de PIB par point de croissance. Elles ne le démontrent pas : le lien repose largement sur le Japon, et il ne survit ni à la correction du cycle ni au contrôle complet des chocs communs.
Deux enseignements méritent pourtant d’être retenus.
Le Japon est le seul laboratoire disponible. C’est le seul pays avancé passé durablement d’une croissance forte à une croissance quasi nulle. Que la relation y soit nette est exactement ce qu’on attendrait si l’hypothèse était vraie. Si d’autres pays rejoignent ce régime, leurs trajectoires budgétaires diront s’il était un précurseur.
La croissance faible a un coût, mais le cadre institutionnel décide qui le paie. Dans la majorité des pays, il prend la forme de déficits. Dans quelques autres, il prend la forme de consolidations prolongées. Pour une stratégie de post-croissance, la question n’est donc pas seulement de savoir si les déficits augmenteront. Elle est de décider, démocratiquement, entre déficits durables, hausse des prélèvements et révision des dépenses indexées sur une croissance qui ne vient plus.
Les règles budgétaires actuelles ne posent pas cette question : elles supposent qu’une croissance d’environ 1 à 2 % ramènera les ratios sur leur trajectoire. Les intégrer dans un cadre de post-croissance demanderait au minimum des projections de finances publiques sous plusieurs scénarios de croissance tendancielle, dont un scénario nul.
Prochaines étapes de ce travail : un test par retrait successif de chaque pays, l’exclusion des années 2008-2010, une estimation par variables instrumentales, et l’interaction entre croissance et règles budgétaires (indice du FMI).
Sources et références
Données. FMI, World Economic Outlook (dernière édition, séries de 1980 à 2025), via DBnomics ; Banque mondiale, World Development Indicators (taux de dépendance, SP.POP.DPND.OL). Estimations réalisées sous R ; scripts disponibles sur demande.
Références.
- Blanchard, O. (2019). « Public Debt and Low Interest Rates ». American Economic Review, 109(4).
- Bohn, H. (1998). « The Behavior of U.S. Public Debt and Deficits ». Quarterly Journal of Economics, 113(3).
- Chudik, A. et Pesaran, M. H. (2015). « Common Correlated Effects Estimation of Heterogeneous Dynamic Panel Data Models with Weakly Exogenous Regressors ». Journal of Econometrics, 188(2).
- Coibion, O., Gorodnichenko, Y. et Ulate, M. (2018). « The Cyclical Sensitivity in Estimates of Potential Output ». Brookings Papers on Economic Activity.
- Driscoll, J. et Kraay, A. (1998). « Consistent Covariance Matrix Estimation with Spatially Dependent Panel Data ». Review of Economics and Statistics, 80(4).
- Galí, J. et Perotti, R. (2003). « Fiscal Policy and Monetary Integration in Europe ». Economic Policy, 18(37).
- Mendoza, E. et Ostry, J. (2008). « International Evidence on Fiscal Solvency: Is Fiscal Policy « Responsible »? ». Journal of Monetary Economics, 55(6).
- Pesaran, M. H. (2007). « A Simple Panel Unit Root Test in the Presence of Cross-Section Dependence ». Journal of Applied Econometrics, 22(2).
- Pesaran, M. H., Shin, Y. et Smith, R. (1999). « Pooled Mean Group Estimation of Dynamic Heterogeneous Panels ». Journal of the American Statistical Association, 94(446).
- Pesaran, M. H. et Smith, R. (1995). « Estimating Long-Run Relationships from Dynamic Heterogeneous Panels ». Journal of Econometrics, 68(1).